Cách tính bảo hiểm xã hội bắt buộc trích từ lương gồm ba bước: xác định tiền lương làm căn cứ đóng, đối chiếu căn cứ đó với mức sàn và mức trần, rồi nhân với tỷ lệ đóng của từng loại bảo hiểm.
Bài về cách tính bảo hiểm xã hội này viết từ góc nhìn người làm lương trong doanh nghiệp: tỷ lệ phía người lao động và phía doanh nghiệp, khoản nào tính vào lương đóng, sàn và trần tại ngày 18/10/2026, ví dụ tính từ bảng lương và những sai sót hay gặp.
1. Cách tính bảo hiểm xã hội bắt buộc: tỷ lệ đóng BHXH, BHYT, BHTN năm 2026
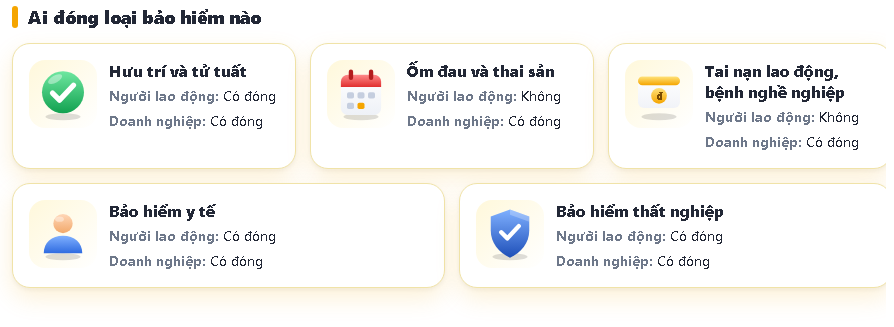
Cách tính bảo hiểm xã hội bắt đầu từ tỷ lệ đóng bắt buộc đối với người lao động Việt Nam có hợp đồng lao động, áp dụng tại ngày 18/10/2026:
| Loại bảo hiểm | Người lao động | Doanh nghiệp |
|---|---|---|
| Hưu trí và tử tuất | 8% | 14% |
| Ốm đau và thai sản | 0% | 3% |
| Tai nạn lao động, bệnh nghề nghiệp | 0% | 0,5% |
| Bảo hiểm y tế | 1,5% | 3% |
| Bảo hiểm thất nghiệp | 1% | 1% |
| Tổng | 10,5% | 21,5% |
Tổng hai phía là 32% tiền lương làm căn cứ đóng, nên mọi cách tính bảo hiểm xã hội đều quy về hai bước: chọn căn cứ, nhân tỷ lệ.
Phần bảo hiểm xã hội dựa trên Luật Bảo hiểm xã hội số 41/2024/QH15 (có hiệu lực từ 01/7/2025); bảo hiểm thất nghiệp dựa trên Luật Việc làm số 74/2025/QH15 (có hiệu lực từ 01/01/2026); Nghị định 158/2025/NĐ-CP hướng dẫn bảo hiểm xã hội bắt buộc.
Cụ thể: người lao động đóng 8% vào quỹ hưu trí và tử tuất (khoản 1 Điều 33 Luật BHXH 2024); người sử dụng lao động đóng 3% vào quỹ ốm đau và thai sản và 14% vào quỹ hưu trí và tử tuất (khoản 1 Điều 34 Luật BHXH 2024); quỹ tai nạn lao động, bệnh nghề nghiệp do người sử dụng lao động đóng 0,5% quỹ tiền lương làm căn cứ đóng (khoản 1 Điều 4 Nghị định 58/2020/NĐ-CP; một số doanh nghiệp đủ điều kiện được đề nghị đóng thấp hơn, 0,3%); bảo hiểm y tế 4,5% tiền lương tháng, trong đó người sử dụng lao động 3% và người lao động 1,5% theo quy định về bảo hiểm y tế hiện hành (Nghị định 146/2018/NĐ-CP và văn bản sửa đổi), doanh nghiệp nên đối chiếu thêm với cơ quan bảo hiểm xã hội.
Người nước ngoài, chủ hộ kinh doanh, người quản lý doanh nghiệp không hưởng lương có cách đóng khác. Bài này tập trung vào người lao động Việt Nam ký hợp đồng lao động.
2. Cách tính bảo hiểm xã hội: tiền lương làm căn cứ đóng gồm những khoản nào?
Theo Luật Bảo hiểm xã hội 2024 và Nghị định 158/2025/NĐ-CP, với người lao động hưởng lương theo chế độ do doanh nghiệp quyết định, tiền lương tháng đóng bảo hiểm xã hội bắt buộc gồm:
- Mức lương theo công việc hoặc chức danh
- Phụ cấp lương
- Các khoản bổ sung được xác định cụ thể bằng tiền, trả thường xuyên và ổn định trong mỗi kỳ trả lương
Điều 7 Nghị định 158/2025/NĐ-CP loại khỏi căn cứ đóng các khoản phụ cấp lương và khoản bổ sung phụ thuộc hoặc biến động theo năng suất lao động, quá trình làm việc hay chất lượng thực hiện công việc.
Các khoản như tiền thưởng, tiền ăn giữa ca, hỗ trợ xăng xe, điện thoại, đi lại, nhà ở, giữ trẻ, nuôi con nhỏ và hỗ trợ khác không gắn với công việc hay chức danh thường không thuộc ba nhóm trên nên không tính vào căn cứ đóng, nhưng cần đối chiếu từng khoản với quy định và hướng dẫn của cơ quan bảo hiểm xã hội.
Trong cách tính bảo hiểm xã hội, ranh giới nằm ở bản chất khoản chi, không nằm ở tên gọi.
Nếu một khoản trả cố định hằng tháng cho mọi người ở cùng vị trí, dù đặt tên là “hỗ trợ”, cơ quan bảo hiểm có thể coi là phụ cấp lương hoặc khoản bổ sung và yêu cầu tính đóng.
Chi tiết từng loại phụ cấp ảnh hưởng đến cách tính bảo hiểm xã hội nằm ở bài phụ cấp là gì.
Thông tin mang tính tham khảo, doanh nghiệp nên đối chiếu văn bản hiện hành hoặc hỏi chuyên gia pháp lý trước khi áp dụng.
Cách tính bảo hiểm xã hội cho người trả lương theo giờ, ngày, tuần
Với người lao động trả lương theo giờ, ngày hoặc tuần, tiền lương tính trong tháng được xác định bằng đơn giá nhân với số giờ, ngày, tuần làm thực tế trong tháng theo hợp đồng. Chi tiết cho nhân viên part-time xem bài cách tính lương nhân viên part-time.
3. Mức sàn và mức trần trong cách tính bảo hiểm xã hội
Cách tính bảo hiểm xã hội và bảo hiểm y tế theo sàn, trần
Theo Luật Bảo hiểm xã hội 2024, mức thấp nhất của tiền lương đóng bảo hiểm xã hội bắt buộc bằng mức tham chiếu, và mức cao nhất bằng 20 lần mức tham chiếu tại thời điểm đóng. Khi chưa bãi bỏ mức lương cơ sở, mức tham chiếu bằng mức lương cơ sở.
Lương cơ sở được điều chỉnh bởi Nghị định 161/2026/NĐ-CP (ban hành 15/5/2026) từ 2.340.000 đồng lên 2.530.000 đồng/tháng kể từ 01/7/2026. Cổng Bảo hiểm xã hội Việt Nam thông báo mức tiền lương làm căn cứ đóng từ 01/7/2026 như sau:
| Giai đoạn | Mức lương cơ sở (mức tham chiếu) | Mức thấp nhất | Mức cao nhất (20 lần) |
|---|---|---|---|
| 01/01/2026 đến 30/6/2026 | 2.340.000 đồng | 2.340.000 đồng | 46.800.000 đồng |
| Từ 01/7/2026 | 2.530.000 đồng | 2.530.000 đồng | 50.600.000 đồng |
Số 46.800.000 đồng cho giai đoạn đầu năm được suy ra bằng 20 lần 2.340.000 đồng.
Có một nguyên tắc song song cho người làm công việc giản đơn nhất trong điều kiện bình thường: tiền lương tháng đóng không được thấp hơn lương tối thiểu vùng (5.310.000 đồng ở vùng I, 4.730.000 đồng ở vùng II, 4.140.000 đồng ở vùng III, 3.700.000 đồng ở vùng IV theo Nghị định 293/2025/NĐ-CP).
Do đó, trong cách tính bảo hiểm xã hội cho người làm toàn thời gian, doanh nghiệp thường dùng mức lương tối thiểu vùng làm sàn thực tế. Xem bài lương tối thiểu vùng 2026.
Cách tính bảo hiểm thất nghiệp có trần riêng
Theo Luật Việc làm số 74/2025/QH15 (hiệu lực 01/01/2026), tiền lương làm căn cứ đóng bảo hiểm thất nghiệp tối đa bằng 20 lần lương tối thiểu vùng tại thời điểm đóng, không tính theo lương cơ sở.
Cổng Bảo hiểm xã hội thành phố Hà Nội dẫn quy định này tại khoản 2 Điều 34. Tính theo vùng I, trần là 20 x 5.310.000 = 106.200.000 đồng/tháng. Các vùng còn lại thấp hơn tương ứng.
| Vùng | Lương tối thiểu tháng | Trần tiền lương đóng BHTN (20 lần) |
|---|---|---|
| Vùng I | 5.310.000 | 106.200.000 |
| Vùng II | 4.730.000 | 94.600.000 |
| Vùng III | 4.140.000 | 82.800.000 |
| Vùng IV | 3.700.000 | 74.000.000 |
Ba mức trên (vùng II, III, IV) được tính lại bằng phép nhân 20 từ mức lương tối thiểu tháng.
4. Công thức và ví dụ cách tính bảo hiểm xã hội từ bảng lương
Công thức cách tính bảo hiểm xã hội cho từng người:
| Loại bảo hiểm | Căn cứ đóng (đồng) |
|---|---|
| Hưu trí, tử tuất | 50.600.000 |
| Bảo hiểm y tế | 50.600.000 |
| Bảo hiểm thất nghiệp (vùng I) | 70.000.000 |
- Căn cứ đóng = Tiền lương theo hợp đồng (lương + phụ cấp lương + khoản bổ sung đủ điều kiện), nằm trong khoảng sàn và trần
- Người lao động đóng = Căn cứ đóng x 10,5%
- Doanh nghiệp đóng = Căn cứ đóng x 21,5%
Ví dụ minh hoạ 1 (số giả định): người làm vùng I, tháng 8/2026. Lương hợp đồng 9.000.000 đồng, phụ cấp trách nhiệm 1.000.000 đồng (tính vào căn cứ đóng), hỗ trợ xăng xe 500.000 đồng (giả định đủ điều kiện không tính). Căn cứ đóng = 9.000.000 + 1.000.000 = 10.000.000 đồng.
| Khoản | Công thức | Số tiền (đồng) |
|---|---|---|
| Hưu trí, tử tuất (người lao động) | 10.000.000 x 8% | 800.000 |
| Y tế (người lao động) | 10.000.000 x 1,5% | 150.000 |
| Thất nghiệp (người lao động) | 10.000.000 x 1% | 100.000 |
| Người lao động đóng | 10,5% | 1.050.000 |
| Phần doanh nghiệp: 17,5% + 3% + 1% | 10.000.000 x 21,5% | 2.150.000 |
| Tổng nộp vào quỹ | 32% | 3.200.000 |
Ví dụ minh hoạ 2 (số giả định): lương cao vượt trần. Lương hợp đồng 70.000.000 đồng/tháng, tháng 9/2026. Căn cứ bảo hiểm xã hội và y tế tối đa 50.600.000 đồng. Căn cứ bảo hiểm thất nghiệp tại vùng I tối đa 106.200.000 đồng, nên với mức 70.000.000 đồng thì bảo hiểm thất nghiệp tính trên 70.000.000 đồng.
- Hưu trí, tử tuất người lao động: 50.600.000 x 8% = 4.048.000 đồng
- Y tế người lao động: 50.600.000 x 1,5% = 759.000 đồng
- Thất nghiệp người lao động: 70.000.000 x 1% = 700.000 đồng
- Tổng người lao động đóng = 5.507.000 đồng
Ví dụ này cho thấy cách tính bảo hiểm xã hội và trần của ba loại bảo hiểm không giống nhau, nên bảng lương cần có ba cột căn cứ, không chỉ một.
Ví dụ minh hoạ 3: tháng chuyển giai đoạn lương cơ sở. Từ tháng 7/2026, mức tham chiếu đổi sang 2.530.000 đồng nên trần đổi sang 50.600.000 đồng. Với người đang ở trần, phải cập nhật căn cứ từ kỳ tháng 7/2026. Kiểm tra bảng lương tháng 7 đến 9/2026 xem đã cập nhật chưa là việc cần làm ngay.
5. Quy trình áp dụng cách tính bảo hiểm xã hội trong kỳ lương hằng tháng
Quy trình dưới đây giúp áp dụng cách tính bảo hiểm xã hội nhất quán mỗi tháng.
- Lập danh sách đối tượng phải đóng: hợp đồng lao động từ đủ một tháng trở lên, kể cả người làm không trọn thời gian có lương đạt ngưỡng thấp nhất.
- Xác định căn cứ đóng từng người: lương theo hợp đồng cộng phụ cấp và khoản bổ sung đủ điều kiện, so với sàn và trần.
- Tách ba cột căn cứ: bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp.
- Tính phần người lao động và phần doanh nghiệp theo bảng tỷ lệ ở mục 1.
- Đối chiếu với kỳ trước: biến động tăng giảm lao động, tăng giảm lương, thay đổi vùng.
- Trừ phần người lao động trên bảng lương (xem bài cách tính lương hàng tháng).
- Lưu chứng từ và hồ sơ báo tăng giảm.
Kết quả cách tính bảo hiểm xã hội phần người lao động đóng cũng là khoản giảm trừ khi tính thuế thu nhập cá nhân; ví dụ chuyển đổi giữa lương gross và net nằm ở bài quy đổi lương net sang gross.
6. Những sai sót hay gặp trong cách tính bảo hiểm xã hội
- Dùng một cột căn cứ cho cả ba loại bảo hiểm. Trần bảo hiểm thất nghiệp theo lương tối thiểu vùng, khác trần bảo hiểm xã hội theo lương cơ sở.
- Quên cập nhật trần từ 01/7/2026 khi lương cơ sở đổi sang 2.530.000 đồng.
- Tính đóng theo lương thực nhận tháng đó (đã trừ ngày nghỉ) thay vì tiền lương theo hợp đồng. Hai khái niệm khác nhau; doanh nghiệp cần xác định theo hướng dẫn của cơ quan bảo hiểm. Riêng tháng người lao động không hưởng lương từ 14 ngày làm việc trở lên thì không phải đóng bảo hiểm xã hội của tháng đó, trừ khi hai bên thoả thuận đóng theo mức của tháng gần nhất (khoản 5 Điều 33 và khoản 3 Điều 34 Luật BHXH 2024).
- Đặt tên khoản chi để né đóng bảo hiểm. Cơ quan bảo hiểm xét theo bản chất khoản chi.
- Không tính vùng đúng cho chi nhánh, dẫn đến sàn sai.
- Chậm cập nhật cách tính bảo hiểm xã hội khi người lao động đổi lương. Phụ lục hợp đồng ký tháng nào thì cần báo điều chỉnh căn cứ đóng đúng tháng đó.
7. Câu hỏi thường gặp
Cách tính bảo hiểm xã hội: người lao động phải đóng bao nhiêu phần trăm lương?
Theo cách tính bảo hiểm xã hội hiện hành, tổng 10,5% tiền lương làm căn cứ đóng: 8% hưu trí và tử tuất, 1,5% y tế, 1% thất nghiệp. Doanh nghiệp đóng thêm 21,5% và không trừ vào lương người lao động.
Cách tính bảo hiểm xã hội: mức đóng tối đa năm 2026 là bao nhiêu?
Tiền lương làm căn cứ đóng tối đa là 46.800.000 đồng/tháng đến hết 30/6/2026, và 50.600.000 đồng/tháng từ 01/7/2026 theo cơ quan bảo hiểm xã hội. Bảo hiểm thất nghiệp có trần riêng tính theo 20 lần lương tối thiểu vùng.
Cách tính bảo hiểm xã hội có gồm phụ cấp ăn trưa và xăng xe không?
Theo các nguồn đã tra, tiền ăn giữa ca, xăng xe, điện thoại và các khoản hỗ trợ tương tự có thể không tính nếu đáp ứng điều kiện của pháp luật. Cần đối chiếu điều khoản cụ thể và bản chất khoản chi trước khi loại ra khỏi căn cứ đóng.
Cách tính bảo hiểm xã hội cho nhân viên part-time thế nào, có phải đóng không?
Có thể. Theo Điều 2 khoản 1 điểm l Luật Bảo hiểm xã hội 2024, người làm việc không trọn thời gian phải đóng khi hợp đồng từ đủ một tháng và tiền lương trong tháng bằng hoặc cao hơn mức thấp nhất làm căn cứ đóng. Xem thêm bài cách tính lương nhân viên part-time.
Cách tính bảo hiểm xã hội nhanh bằng phần mềm có được không?
Có. Bảng tính hoặc phần mềm nhân sự cho phép gắn tỷ lệ, sàn, trần và cập nhật khi quy định đổi. Dù dùng công cụ nào, người làm lương vẫn cần kiểm tra lại căn cứ đóng của từng người mỗi khi có biến động.
8. Fastdo hỗ trợ dữ liệu công, ca và đơn từ làm đầu vào cho bảng lương
Cách tính bảo hiểm xã hội chỉ là một phần của bảng lương; phần dễ lệch nhất vẫn là dữ liệu công. fCheckin của Fastdo chấm công Wifi hoặc GPS trên điện thoại (iOS, Android) và web, tự động tổng hợp công, ca, đơn từ, nghỉ phép và xuất báo cáo Excel để bộ phận lương làm tiếp.
Phần mềm hỗ trợ nhiều địa điểm, nhiều chi nhánh. fCheckin không thay cách tính bảo hiểm xã hội hay việc xác định căn cứ đóng; việc này vẫn do kế toán lương và nhân sự thực hiện. Xem bảng giá hiện hành tại fastdo.vn.
Nguồn tham khảo
- Cổng thông tin Bảo hiểm xã hội Việt Nam, “Lĩnh vực bảo hiểm xã hội” (mức tiền lương làm căn cứ đóng từ 01/7/2026: thấp nhất 2.530.000, cao nhất 50.600.000 đồng), https://baohiemxahoi.gov.vn/tintuc/Pages/linh-vuc-bao-hiem-xa-hoi.aspx?ItemID=26585&CateID=168, truy cập 18/10/2026
- Cổng thông tin Bảo hiểm xã hội Việt Nam, “Thay đổi mức lương tối thiểu làm căn cứ tính đóng BHXH bắt buộc từ ngày 01/01/2026”, https://baohiemxahoi.gov.vn/tintuc/Pages/linh-vuc-bao-hiem-xa-hoi.aspx?ItemID=25677&CateID=168, truy cập 18/10/2026
- Bảo hiểm xã hội thành phố Hà Nội, mức đóng bảo hiểm thất nghiệp từ 01/01/2026 (khoản 2 Điều 34 Luật Việc làm 2025), https://hanoi.baohiemxahoi.gov.vn/tintuc/Pages/chinh-sach-moi.aspx?CateID=266&ItemID=35866&OtItem=date, truy cập 18/10/2026
- Cổng thông tin Chính phủ, “Tăng lương cơ sở từ 1/7/2026” (Nghị định 161/2026/NĐ-CP), https://xaydungchinhsach.chinhphu.vn/tu-01-7-chinh-phu-tang-luong-co-so-119260517100243881.htm, truy cập 18/10/2026
- Báo điện tử Chính phủ, “Tăng lương tối thiểu vùng từ 1/1/2026” (Nghị định 293/2025/NĐ-CP), https://baochinhphu.vn/tang-luong-toi-thieu-vung-tu-1-1-2026-102251110175033018.htm, truy cập 18/10/2026
- Quốc hội, Luật Bảo hiểm xã hội số 41/2024/QH15 và Luật Việc làm số 74/2025/QH15; Chính phủ, Nghị định 158/2025/NĐ-CP, cơ sở dữ liệu văn bản pháp luật quốc gia https://vbpl.vn, truy cập 18/10/2026
- Luật Bảo hiểm xã hội 2024, Điều 33 và Điều 34: https://hethongphapluat.com/luat-bao-hiem-xa-hoi-2024/dieu-33 và https://hethongphapluat.com/luat-bao-hiem-xa-hoi-2024/dieu-34, truy cập 18/10/2026
- Nghị định 158/2025/NĐ-CP, Điều 7 (tiền lương làm căn cứ đóng): https://luatvietnam.vn/tin-van-ban-moi/quy-dinh-ve-tien-luong-lam-can-cu-dong-bao-hiem-xa-hoi-bat-buoc-tu-01-7-2025-186-102701-article.html, truy cập 18/10/2026
- Nghị định 58/2020/NĐ-CP, Điều 4 (mức đóng quỹ bảo hiểm tai nạn lao động, bệnh nghề nghiệp, hiệu lực 15/7/2020): https://luatvietnam.vn/tin-van-ban-moi/doanh-nghiep-duoc-dong-bao-hiem-tnld-bnn-voi-muc-thap-hon-186-25309-article.html, truy cập 18/10/2026