Phụ cấp là gì? Đó là khoản tiền doanh nghiệp trả thêm cho người lao động ngoài mức lương theo công việc hoặc chức danh, nhằm bù đắp những yếu tố mà mức lương chưa tính hết như điều kiện làm việc, trách nhiệm, đi lại hay sinh hoạt.
Bài này giải thích phụ cấp là gì theo Bộ luật Lao động, các loại phụ cấp phổ biến ở cửa hàng và nhà hàng, khoản nào tính vào lương đóng bảo hiểm và thu nhập chịu thuế theo quy định tại ngày 18/10/2026, và cách ghi phụ cấp vào hợp đồng.
1. Phụ cấp là gì và khác gì với lương, thưởng?
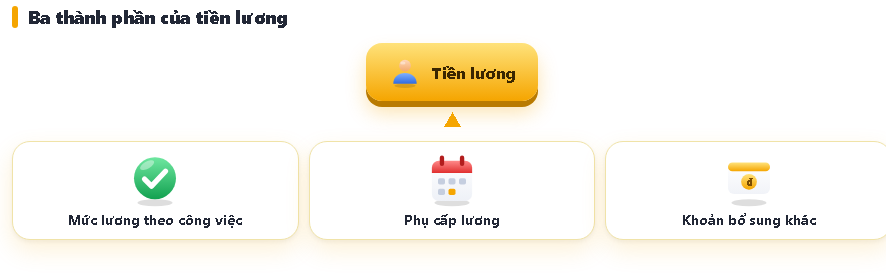
Theo luật, phụ cấp là gì? Phụ cấp là một trong ba thành phần của tiền lương theo Điều 90 Bộ luật Lao động 2019 (Luật số 45/2019/QH14, hiệu lực 01/01/2021). Ba thành phần đó là:
| Thành phần | Nội dung | Ví dụ |
|---|---|---|
| Mức lương theo công việc/chức danh | Lương cốt lõi trong hợp đồng | 8.000.000 đồng/tháng |
| Phụ cấp lương | Bù đắp điều kiện lao động, tính chất phức tạp, điều kiện sinh hoạt, mức thu hút lao động chưa tính đủ trong lương | Phụ cấp trách nhiệm, phụ cấp ca đêm |
| Khoản bổ sung khác | Khoản trả ngoài lương và phụ cấp lương, xác định bằng tiền | Hỗ trợ xăng xe, điện thoại |
Điều 90 khoản 1 Bộ luật Lao động 2019 chỉ nêu ba thành phần trên; phần giải thích chi tiết “phụ cấp lương” và “khoản bổ sung khác” nằm ở Thông tư 10/2020/TT-BLĐTBXH hướng dẫn về hợp đồng lao động (khoản 5 Điều 3), không nằm trong Nghị định 145/2020/NĐ-CP. Phần mô tả trong bảng là tóm lược.
Phụ cấp là gì khác thưởng? Thưởng là khoản khác, trả theo kết quả sản xuất kinh doanh và mức độ hoàn thành công việc, không nằm trong ba thành phần trên. Cách ghép các thành phần vào bảng lương xem bài cách tính lương hàng tháng.
Hiểu phụ cấp là gì và phân loại đúng rất quan trọng vì ba lý do: mỗi loại có cách xử lý bảo hiểm và thuế khác nhau; hợp đồng ghi rõ giúp tránh tranh chấp; và đây là cơ sở để cơ quan bảo hiểm xác định căn cứ đóng.
2. Phụ cấp là gì trong thực tế: 9 loại phổ biến ở cửa hàng, nhà hàng
Sau khi biết phụ cấp là gì, doanh nghiệp tự thoả thuận các loại phụ cấp trong hợp đồng, thỏa ước hoặc quy chế. Những nhóm hay gặp trong bán lẻ và F&B:
| Loại | Mục đích | Gắn với | Ghi chú khi thiết kế |
|---|---|---|---|
| Phụ cấp chức vụ, trách nhiệm | Ca trưởng, quản lý cửa hàng, trưởng bếp | Vị trí | Trả cố định theo chức danh |
| Phụ cấp ca đêm, ca gãy | Bù điều kiện làm ca bất tiện | Ca thực tế | Phân biệt với tiền làm đêm theo luật |
| Phụ cấp ăn trưa, ăn ca | Hỗ trợ bữa ăn | Ngày công hoặc cố định | Xem mục thuế bên dưới |
| Phụ cấp xăng xe, đi lại | Hỗ trợ di chuyển | Cố định hoặc theo ngày | Nên ghi tiêu chí |
| Phụ cấp điện thoại | Liên lạc công việc | Vị trí | Dành cho vị trí cần liên lạc |
| Phụ cấp nhà ở | Hỗ trợ chỗ ở | Điều kiện thoả thuận | Có quy định thuế riêng |
| Phụ cấp thâm niên | Ghi nhận gắn bó | Số năm làm việc | Thường là phụ cấp lương |
| Phụ cấp đào tạo, kiêm nhiệm | Dạy việc, làm thêm vai trò | Nhiệm vụ | Ghi thời hạn |
| Phụ cấp chuyên cần | Khuyến khích đi làm đủ | Điều kiện đi làm | Cần quy tắc rõ ràng, tránh trừ tuỳ tiện |
Câu hỏi phụ cấp là gì còn gắn với cách đặt tên. Một lưu ý khi đặt tên: dù hiểu phụ cấp là gì, tên khoản vẫn không quyết định cách xử lý.
Cách xử lý phụ thuộc vào bản chất khoản chi, tính chất cố định hay biến động, và điều kiện nhận được ghi trong hợp đồng hoặc quy chế.
Thông tin mang tính tham khảo, doanh nghiệp nên đối chiếu văn bản hiện hành hoặc hỏi chuyên gia pháp lý trước khi áp dụng.
3. Phụ cấp là gì trong căn cứ đóng: có tính vào lương đóng bảo hiểm xã hội không?
Theo Luật Bảo hiểm xã hội số 41/2024/QH15 (hiệu lực 01/7/2025) và Điều 7 Nghị định 158/2025/NĐ-CP, tiền lương tháng đóng bảo hiểm xã hội bắt buộc gồm mức lương theo công việc hoặc chức danh, phụ cấp lương và các khoản bổ sung khác.
Khoản bổ sung khác phải xác định được mức tiền cụ thể cùng với mức lương, được thoả thuận trong hợp đồng lao động và trả thường xuyên, ổn định trong mỗi kỳ trả lương; khoản phụ thuộc hoặc biến động theo năng suất lao động, quá trình làm việc hoặc chất lượng công việc thì không tính. Vì vậy:
- Tính vào căn cứ đóng: phụ cấp lương như chức vụ, trách nhiệm, thâm niên, và khoản bổ sung trả thường xuyên, ổn định.
- Không tính vào căn cứ đóng: khoản phụ cấp biến động theo năng suất hoặc chất lượng công việc; theo trả lời của Bảo hiểm xã hội Việt Nam (đăng trên Cổng thông tin Bộ Tài chính ngày 13/8/2025), các khoản hỗ trợ như xăng xe, điện thoại, nhà ở ghi thành mục riêng trong hợp đồng lao động không phải phụ cấp lương nên không thuộc tiền lương đóng bảo hiểm bắt buộc.
Với câu hỏi phụ cấp là gì và có đóng bảo hiểm không, Nghị định 158/2025/NĐ-CP không còn liệt kê chi tiết danh mục các khoản không đóng như văn bản cũ, nên cơ quan bảo hiểm xét theo bản chất khoản chi; việc tách nhỏ lương thành nhiều khoản “hỗ trợ” chỉ để giảm mức đóng có thể bị yêu cầu tính lại.
Với từng khoản cụ thể, doanh nghiệp nên hỏi cơ quan bảo hiểm xã hội quản lý.
Ví dụ minh hoạ phụ cấp là gì trong căn cứ đóng (số giả định): lương 9.000.000 đồng, phụ cấp trách nhiệm 1.000.000 đồng, hỗ trợ xăng xe 500.000 đồng đủ điều kiện không tính. Căn cứ đóng = 10.000.000 đồng; người lao động đóng 10,5% = 1.050.000 đồng.
Mức sàn, trần và tỷ lệ chi tiết nằm ở bài cách tính bảo hiểm xã hội.
4. Phụ cấp là gì khi tính thuế: phụ cấp nào không chịu thuế thu nhập cá nhân?
Bối cảnh pháp lý tại ngày 18/10/2026:
- Luật Thuế thu nhập cá nhân số 109/2025/QH15, Quốc hội thông qua ngày 10/12/2025, có hiệu lực từ 01/7/2026. Theo Báo điện tử Chính phủ, quy định về thu nhập từ tiền lương, tiền công áp dụng từ kỳ tính thuế năm 2026.
- Nghị định 253/2026/NĐ-CP, ban hành 30/06/2026, hiệu lực 01/07/2026, quy định chi tiết và hướng dẫn thi hành Luật này.
- Mức giảm trừ gia cảnh theo Nghị quyết 110/2025/UBTVQH15: 15,5 triệu đồng/tháng cho bản thân và 6,2 triệu đồng/tháng cho mỗi người phụ thuộc, áp dụng từ kỳ tính thuế 2026.
Tiền ăn giữa ca, ăn trưa
Theo điểm g khoản 2 Điều 8 Nghị định 253/2026/NĐ-CP:
- Doanh nghiệp tổ chức bữa ăn trực tiếp (nấu ăn, mua suất ăn, cấp phiếu ăn): khoản này không tính vào thu nhập chịu thuế.
- Doanh nghiệp chi bằng tiền: không tính thuế đến 1.200.000 đồng/người/tháng; phần vượt 1.200.000 đồng mới tính vào thu nhập chịu thuế.
- Trước đây, mức tham chiếu là 730.000 đồng/người/tháng.
Quy định này áp dụng từ 01/7/2026 (Nghị định 253/2026/NĐ-CP, Công báo số 402 ngày 16/07/2026).
Ví dụ minh hoạ (số giả định): Doanh nghiệp chi 1.500.000 đồng tiền ăn bằng tiền cho một nhân viên trong tháng. Phần không tính thuế là 1.200.000 đồng, phần 300.000 đồng cộng vào thu nhập chịu thuế.
Nhà ở
Theo điểm h khoản 2 Điều 8 Nghị định 253/2026/NĐ-CP: lợi ích từ nhà ở do người sử dụng lao động xây dựng cho người lao động ở không tính vào thu nhập chịu thuế, kể cả tiền điện nước kèm theo.
Trường hợp doanh nghiệp trả thay tiền thuê nhà thì cách tính thuế khác; bài này chưa tra được nguyên văn nên không nêu mức cụ thể, doanh nghiệp cần hỏi kế toán hoặc cơ quan thuế.
Xăng xe, điện thoại, đồng phục, công tác phí
Bài này chưa tra được điều khoản cụ thể của Nghị định 253/2026/NĐ-CP về cách tính thuế thu nhập cá nhân đối với phụ cấp xăng xe, điện thoại, đồng phục và công tác phí, nên không nêu mức miễn thuế. Doanh nghiệp cần đối chiếu nghị định và hỏi kế toán hoặc cơ quan thuế trước khi áp dụng.
Nguyên tắc thực hành an toàn: khoản chi cho nhân viên làm đúng công việc (công tác phí, đồng phục bắt buộc) cần có quy chế, chứng từ; khoản trả cố định bằng tiền cho mọi người cùng vị trí thường bị coi là thu nhập.
Phụ cấp là gì khi tính vào thu nhập chịu thuế thì sao?
Phần phụ cấp thuộc thu nhập chịu thuế được cộng vào thu nhập, trừ các khoản bảo hiểm bắt buộc, trừ giảm trừ gia cảnh, rồi áp biểu thuế lũy tiến từng phần của Luật Thuế thu nhập cá nhân số 109/2025/QH15; ngưỡng và thuế suất từng bậc xem trong văn bản gốc.
Ví dụ minh hoạ (số giả định): Lương 16.000.000 đồng, tiền ăn bằng tiền 1.500.000 đồng, căn cứ đóng bảo hiểm 16.000.000 đồng.
| Bước | Số tiền (đồng) |
|---|---|
| Lương | 16.000.000 |
| Tiền ăn vượt 1.200.000 | 300.000 |
| Thu nhập chịu thuế | 16.300.000 |
| Trừ bảo hiểm người lao động (10,5% x 16.000.000) | 1.680.000 |
| Trừ giảm trừ gia cảnh bản thân | 15.500.000 |
| Thu nhập tính thuế | không phát sinh (âm) |
Trong ví dụ này, 16.300.000 – 1.680.000 = 14.620.000, thấp hơn 15.500.000, nên chưa phát sinh thuế. Với thu nhập cao hơn, bước tiếp theo áp biểu thuế lũy tiến. Cách quy đổi đầy đủ xem bài quy đổi lương net sang gross.
Thông tin mang tính tham khảo, doanh nghiệp nên đối chiếu văn bản hiện hành hoặc hỏi chuyên gia pháp lý trước khi áp dụng.
5. Cách ghi phụ cấp vào hợp đồng và quy chế lương
Ghi rõ phụ cấp là gì, mức bao nhiêu, điều kiện nào giúp hai bên và cơ quan kiểm tra cùng hiểu một nghĩa. Mỗi phụ cấp nên có sáu thông tin:
| Thông tin | Ví dụ ghi (minh hoạ) |
|---|---|
| Tên và mục đích | Phụ cấp trách nhiệm ca trưởng |
| Mức | 1.000.000 đồng/tháng |
| Điều kiện hưởng | Khi được bổ nhiệm làm ca trưởng |
| Thời điểm bắt đầu và kết thúc | Từ ngày bổ nhiệm đến khi thôi nhiệm |
| Cách trả | Cùng kỳ lương hằng tháng, chuyển khoản |
| Xử lý bảo hiểm, thuế | Tính vào lương đóng bảo hiểm; tính thuế theo quy định |
Mẫu điều khoản có thể dùng (viết lại theo doanh nghiệp):
“Ngoài mức lương theo hợp đồng, người lao động được hưởng phụ cấp trách nhiệm [số tiền] đồng/tháng trong thời gian giữ chức danh [tên]. Phụ cấp được trả cùng kỳ lương hằng tháng và được xử lý bảo hiểm, thuế theo quy định pháp luật hiện hành.”
Khi nhân viên hỏi lại phụ cấp là gì trong hợp đồng của mình, văn bản này là câu trả lời. Điều chỉnh phụ cấp nên làm bằng phụ lục hợp đồng hoặc quyết định có chữ ký, không điều chỉnh miệng. Bài chính sách nhân sự gợi ý cách gắn các quy định này vào quy chế chung.
6. Sai sót thường gặp khi hiểu phụ cấp là gì
- Gộp mọi khoản hỗ trợ vào một dòng “phụ cấp” mà không phân loại, khiến bảo hiểm và thuế khó tách.
- Đặt tên “hỗ trợ” cho khoản thực chất là phụ cấp lương.
- Trả phụ cấp ăn bằng tiền nhưng không theo dõi vượt ngưỡng 1.200.000 đồng.
- Phụ cấp theo ngày công mà dữ liệu chấm công không khớp bảng lương.
- Không có phụ lục khi đổi mức hoặc ngừng phụ cấp.
- Không cập nhật quy chế sau khi nghị định mới có hiệu lực.
7. Câu hỏi thường gặp
Phụ cấp là gì, có phải là lương không?
Có. Theo Điều 90 Bộ luật Lao động 2019, phụ cấp lương là một phần của tiền lương, cùng với mức lương theo công việc và các khoản bổ sung khác. Khoản bổ sung khác tuy cũng thuộc tiền lương nhưng được xử lý bảo hiểm và thuế theo quy định riêng.
Phụ cấp là gì với tiền ăn trưa, bao nhiêu thì không chịu thuế?
Theo Nghị định 253/2026/NĐ-CP (hiệu lực 01/07/2026), phần chi bằng tiền đến 1.200.000 đồng/người/tháng không tính vào thu nhập chịu thuế, phần vượt mức đó mới tính. Quy định nằm ở điểm g khoản 2 Điều 8.
Phụ cấp là gì với xăng xe, có phải đóng bảo hiểm xã hội không?
Có thể không phải nếu khoản này được ghi thành mục riêng trong hợp đồng lao động như một khoản hỗ trợ, không phải phụ cấp lương, theo hướng dẫn của Bảo hiểm xã hội Việt Nam.
Cơ quan bảo hiểm xem xét theo bản chất khoản chi, nên cần hỏi lại cơ quan bảo hiểm khi trả cố định và đều cho mọi người cùng vị trí.
Phụ cấp là gì mà phải ghi vào hợp đồng lao động?
Nên ghi rõ tên, mức, điều kiện hưởng và cách xử lý bảo hiểm, thuế trong hợp đồng, phụ lục hoặc quy chế lương. Điều này giúp tránh tranh chấp và giúp chứng minh khi cơ quan chức năng kiểm tra.
Phụ cấp là gì: thâm niên và chuyên cần khác nhau thế nào?
Phụ cấp thâm niên gắn với số năm làm việc nên thường cố định, ổn định và dễ được coi là phụ cấp lương. Phụ cấp chuyên cần phụ thuộc điều kiện đi làm hằng tháng; cần quy tắc rõ ràng và cân nhắc cách xử lý bảo hiểm khi thiết kế.
8. Fastdo hỗ trợ chấm công cho các phụ cấp gắn với ngày công và ca
Nhiều doanh nghiệp hỏi phụ cấp là gì rồi mới thiết kế khoản gắn với công. Nhiều phụ cấp (ăn ca, ca đêm, ca gãy, chuyên cần) phụ thuộc dữ liệu công và ca của từng người. fCheckin của Fastdo chấm công bằng Wifi hoặc GPS trên điện thoại (iOS, Android) và trình duyệt web, thiết lập được ca gãy, ca linh động, ca part-time, ca làm thêm, tự động tổng hợp công, ca, đơn từ, nghỉ phép và xuất báo cáo Excel.
Phần mềm cung cấp dữ liệu đầu vào; việc xác định phụ cấp nào chịu thuế, tính bảo hiểm vẫn do doanh nghiệp và kế toán quyết định. Xem bảng giá hiện hành tại fastdo.vn.
Nguồn tham khảo
- Báo điện tử Chính phủ, “Từ 2026, tiền lương, tiền công tính thuế thu nhập cá nhân theo quy định nào?”, https://baochinhphu.vn/tu-2026-tien-luong-tien-cong-tinh-thue-thu-nhap-ca-nhan-theo-quy-dinh-nao-102260313104822483.htm, truy cập 18/10/2026
- Công báo Chính phủ, Nghị định số 253/2026/NĐ-CP (ban hành 30/06/2026, hiệu lực 01/07/2026, Công báo số 402 ngày 16/07/2026), https://congbao.chinhphu.vn/van-ban/nghi-dinh-so-253-2026-nd-cp-469959.htm, truy cập 18/10/2026
- Cổng thông tin Chính phủ, “Hướng dẫn thi hành Luật Thuế thu nhập cá nhân”, https://xaydungchinhsach.chinhphu.vn/nghi-dinh-253-2026-nd-cp-huong-dan-thi-hanh-luat-thue-thu-nhap-ca-nhan-119260713171348107.htm, truy cập 18/10/2026
- Cổng thông tin Chính phủ, “Quy định giảm trừ gia cảnh trong thuế thu nhập cá nhân” (Nghị quyết 110/2025/UBTVQH15), https://xaydungchinhsach.chinhphu.vn/quy-dinh-giam-tru-gia-canh-trong-thue-thu-nhap-ca-nhan-119260327071750084.htm, truy cập 18/10/2026
- Cổng thông tin Bảo hiểm xã hội Việt Nam, “Lĩnh vực bảo hiểm xã hội”, https://baohiemxahoi.gov.vn/tintuc/Pages/linh-vuc-bao-hiem-xa-hoi.aspx?ItemID=26585&CateID=168, truy cập 18/10/2026
- Quốc hội, Bộ luật Lao động 2019 số 45/2019/QH14, Luật Bảo hiểm xã hội số 41/2024/QH15, Luật Thuế thu nhập cá nhân số 109/2025/QH15, https://vbpl.vn, truy cập 18/10/2026
- Bảo hiểm xã hội Việt Nam trả lời trên Cổng thông tin Bộ Tài chính (câu hỏi 13/08/2025) về tiền lương đóng BHXH theo Điều 7 Nghị định 158/2025/NĐ-CP: https://portal.mof.gov.vn/hoidapcstc/home/cthoidap/156041, truy cập 18/10/2026
- Thông tư 10/2020/TT-BLĐTBXH, khoản 5 Điều 3 (phụ cấp lương, khoản bổ sung khác): https://thuvienphapluat.vn/van-ban/Lao-dong-Tien-luong/Circular-10-2020-TT-BLDTBXH-guiding-certain-articles-of-the-Labor-Code-concerning-employment-contracts-463446.aspx, truy cập 18/10/2026
- Điểm g, h khoản 2 Điều 8 Nghị định 253/2026/NĐ-CP (tiền ăn giữa ca 1,2 triệu đồng; nhà ở): https://luatvietnam.vn/thue-phi-le-phi/diem-moi-cua-nghi-dinh-253-2026-nd-cp-ve-thue-thu-nhap-ca-nhan-565-110102-article.html, truy cập 18/10/2026