Điểm hoà vốn là mức doanh thu hoặc sản lượng mà tại đó tổng doanh thu bằng tổng chi phí, doanh nghiệp không lãi cũng không lỗ. Chủ quán cần con số này để biết mỗi tháng phải bán tối thiểu bao nhiêu mới bù được chi phí.
Bài này trình bày công thức, 5 bước tính, ví dụ cho quán cà phê và xem trước biểu mẫu tính điểm hoà vốn tặng kèm.
1. Điểm hoà vốn là gì và vì sao chủ quán cần biết?
Điểm hoà vốn là ngưỡng bán hàng tối thiểu để doanh thu bù đủ chi phí cố định và chi phí biến đổi. Dưới ngưỡng này doanh nghiệp lỗ, trên ngưỡng thì có lãi.
Ba lý do chủ quán nên tính điểm hoà vốn:
- Biết mục tiêu bán tối thiểu: chia ra theo ngày giúp đội ngũ có con số cụ thể mỗi ca.
- Đánh giá mở thêm cửa hàng: so điểm hoà vốn với khả năng bán thực tế của khu vực.
- Thử các kịch bản: tăng giá, đổi mặt bằng hay thêm nhân sự thì điểm hoà vốn dịch chuyển thế nào.
Điểm hoà vốn khác với thời gian hoàn vốn: điểm hoà vốn nói về mức bán mỗi kỳ, còn thời gian hoàn vốn nói về bao lâu thu lại vốn đầu tư.
2. Phân biệt chi phí cố định và chi phí biến đổi
Chi phí cố định không đổi theo lượng bán trong ngắn hạn, chi phí biến đổi tăng giảm theo lượng bán. Phân loại đúng là điều kiện để tính điểm hoà vốn chính xác.
| Nhóm | Khoản chi tiêu biểu (quán cà phê, nhà hàng) | Đặc điểm |
|---|---|---|
| Cố định | Tiền thuê mặt bằng, lương quản lý và nhân viên theo ca cố định, khấu hao thiết bị | Phát sinh dù bán nhiều hay ít |
| Cố định | Phần mềm, internet, bảo hiểm cửa hàng | Thường chi theo tháng |
| Biến đổi | Nguyên liệu, đồ uống, bao bì | Tăng theo số ly, số món bán ra |
| Biến đổi | Phí nền tảng giao hàng, phí thanh toán thẻ theo đơn | Tính theo doanh thu hoặc đơn |
| Hỗn hợp | Điện nước, lương theo giờ | Có phần nền cố định và phần tăng theo lượng bán |
Khoản hỗn hợp nên tách thành hai phần. Nếu chưa tách được, hãy xếp vào nhóm chiếm tỷ trọng lớn hơn và ghi chú lại.
Danh sách đầy đủ các khoản chi nên được ghi vào bảng kê chi phí để dễ tổng hợp.
3. Công thức tính điểm hoà vốn
Có hai cách tính phổ biến, theo sản lượng và theo doanh thu. Cả hai đều dựa trên biên đóng góp, tức phần còn lại của giá bán sau khi trừ chi phí biến đổi.
Sản lượng hoà vốn = Chi phí cố định / (Giá bán – Chi phí biến đổi một đơn vị)
Doanh thu hoà vốn = Chi phí cố định / Tỷ lệ biên đóng góp
Trong đó tỷ lệ biên đóng góp = (Giá bán – Chi phí biến đổi một đơn vị) / Giá bán.
Với quán bán nhiều món, nên dùng cách theo doanh thu và lấy tỷ lệ biên đóng góp bình quân của cả thực đơn. Chi phí nguyên liệu mỗi món xem bài giá vốn hàng bán.
Nếu muốn đạt một mức lợi nhuận mục tiêu, cộng mức đó vào chi phí cố định ở tử số.
4. Cách tính điểm hoà vốn qua 5 bước
Quy trình gồm liệt kê chi phí, phân loại, tính biên đóng góp, áp công thức và đổi ra mục tiêu theo ngày. Làm theo thứ tự này sẽ tránh sót khoản chi.
- Liệt kê toàn bộ chi phí hằng tháng. Lấy từ sổ chi tiêu hoặc bảng lương, hoá đơn thuê mặt bằng, điện nước.
- Phân loại cố định, biến đổi, hỗn hợp. Tách phần cố định và phần biến đổi của khoản hỗn hợp.
- Tính biên đóng góp. Dùng giá bán bình quân và chi phí biến đổi bình quân trên một ly hoặc một suất.
- Áp công thức. Tính sản lượng hoặc doanh thu hoà vốn của tháng.
- Chia ra theo ngày và theo ca. Lấy kết quả chia cho số ngày mở cửa để có mục tiêu hằng ngày.
Cần cập nhật lại khi giá thuê, giá nguyên liệu hoặc giá bán thay đổi.
5. Ví dụ tính điểm hoà vốn cho quán cà phê
Ví dụ này dùng số giả định cho một quán cà phê một cửa hàng, mở 30 ngày mỗi tháng. Mọi con số chỉ để minh hoạ cách tính.
Ví dụ minh hoạ (số giả định):
| Hạng mục | Giá trị | Cách tính |
|---|---|---|
| Chi phí cố định mỗi tháng | 60.000.000 đồng | Thuê mặt bằng, lương cố định, khấu hao, điện nước nền |
| Giá bán bình quân một ly | 40.000 đồng | Giả định |
| Chi phí biến đổi một ly | 14.000 đồng | Nguyên liệu, ly, bao bì |
| Biên đóng góp một ly | 26.000 đồng | 40.000 – 14.000 |
| Tỷ lệ biên đóng góp | 65% | 26.000 / 40.000 |
| Sản lượng hoà vốn | khoảng 2.308 ly/tháng | 60.000.000 / 26.000 |
| Doanh thu hoà vốn | khoảng 92.300.000 đồng/tháng | 60.000.000 / 0,65 |
| Mục tiêu mỗi ngày | khoảng 77 ly/ngày | 2.308 / 30 |
Quán cần bán trên khoảng 77 ly mỗi ngày để bắt đầu có lãi. Nếu thực tế bán 100 ly mỗi ngày thì phần vượt 23 ly góp 26.000 đồng mỗi ly vào lợi nhuận.
Chênh lệch giữa doanh thu thực tế và doanh thu hoà vốn gọi là biên an toàn. Biên an toàn càng rộng, quán càng ít rủi ro khi doanh thu giảm.
6. Biểu mẫu tính điểm hoà vốn (xem trước)
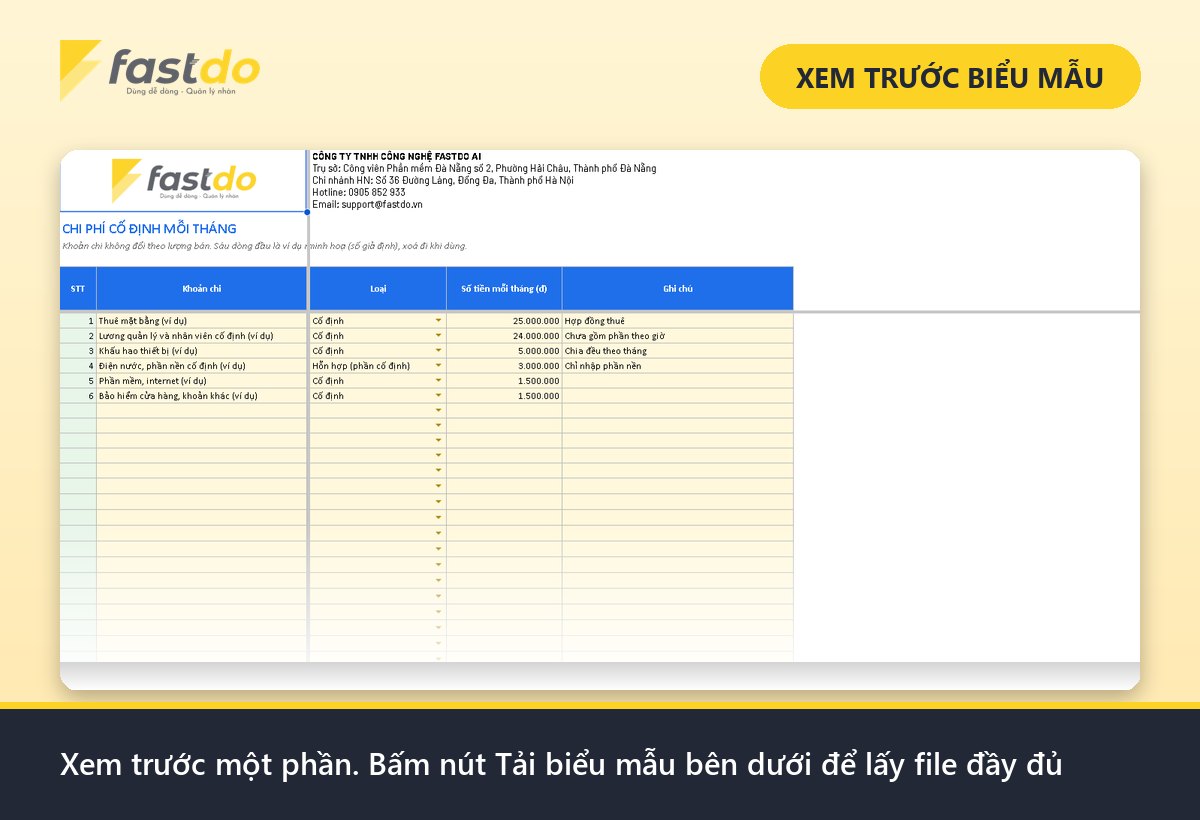
Biểu mẫu tặng kèm gồm bảng nhập chi phí, bảng tính điểm hoà vốn tự động và bảng thử kịch bản. Phần dưới chỉ cho xem trước cấu trúc.
Xem trước: Biểu mẫu tính điểm hoà vốn quán cà phê, nhà hàng
| Khu vực | Nội dung | Ghi chú |
|---|---|---|
| Chi phí cố định | Danh sách khoản chi, số tiền hằng tháng | Tổng tự cộng |
| Chi phí biến đổi | Chi phí nguyên liệu mỗi món hoặc mỗi ly | Nhập theo thực đơn |
| Kết quả | Sản lượng và doanh thu hoà vốn | Tự tính bằng công thức |
| Kịch bản | Thử đổi giá bán, thuê, nguyên liệu | Xem điểm hoà vốn dịch chuyển |
… (còn nhiều mục nữa trong file đầy đủ, tải ở nút bên dưới)
7. Cách giảm điểm hoà vốn
Điểm hoà vốn giảm khi chi phí cố định giảm, giá bán tăng hoặc chi phí biến đổi giảm. Mỗi hướng có đánh đổi riêng.
- Giảm chi phí cố định: thương lượng giá thuê, bố trí ca hợp lý theo giờ cao điểm, không đầu tư thiết bị vượt nhu cầu.
- Tăng giá bán hợp lý: tăng nhẹ các món có biên cao hoặc đẩy món combo.
- Giảm chi phí biến đổi: kiểm soát hao hụt, đàm phán giá nhập, chuẩn hoá định lượng mỗi món.
- Đổi cơ cấu bán: ưu tiên món có tỷ lệ biên đóng góp cao.
Trước khi đổi giá cần cân nhắc ảnh hưởng đến lượng khách. Hãy dùng bảng kịch bản để thử trên giấy trước.
Kết quả tính điểm hoà vốn nên đưa vào kế hoạch tài chính hằng năm. Doanh nghiệp khởi nghiệp có thể tham khảo mẫu kế hoạch tài chính cho startup.
8. Hạn chế của phương pháp điểm hoà vốn
Phương pháp này giả định giá bán và chi phí biến đổi mỗi đơn vị không đổi. Thực tế quán ăn có nhiều món, giá khuyến mãi và mùa vụ nên kết quả chỉ mang tính ước lượng.
- Chi phí cố định chỉ cố định trong một khoảng quy mô; mở rộng quá mức sẽ phát sinh thêm.
- Cơ cấu món bán thay đổi làm tỷ lệ biên đóng góp bình quân dịch chuyển.
- Công thức không tính giá trị thời gian của tiền và vốn đầu tư ban đầu.
- Với doanh thu theo mùa, nên tính theo từng giai đoạn thay vì cả năm.
Vì vậy hãy xem điểm hoà vốn như công cụ hỗ trợ ra quyết định, kết hợp với doanh số và doanh thu thực tế mỗi tháng.
Nhận file đầy đủ
Muốn có biểu mẫu tính điểm hoà vốn đầy đủ ở định dạng sửa được, bạn tải file ở nút “Tải biểu mẫu” phía trên (hoặc vào Group Zalo Fastdo tại https://zalo.me/g/jmjuwh666 để được hỗ trợ thêm). Tải về rồi nhập số liệu của quán là dùng được.
9. Câu hỏi thường gặp
Điểm hoà vốn tính theo doanh thu hay sản lượng?
Cả hai đều được. Sản lượng dễ dùng khi chỉ bán một vài sản phẩm. Quán nhiều món nên dùng doanh thu hoà vốn với tỷ lệ biên đóng góp bình quân.
Quán mới mở bao lâu thì đạt điểm hoà vốn?
Không có thời gian chung. Phụ thuộc vị trí, vốn đầu tư và lượng khách. Cần theo dõi doanh thu hằng tuần so với doanh thu hoà vốn để biết khoảng cách còn lại.
Điểm hoà vốn khác thời gian hoàn vốn thế nào?
Điểm hoà vốn là mức bán để không lỗ trong một kỳ. Thời gian hoàn vốn là khoảng thời gian thu lại toàn bộ vốn đầu tư ban đầu.
Lương nhân viên tính là cố định hay biến đổi?
Lương cố định hằng tháng là chi phí cố định. Lương theo giờ hoặc theo sản phẩm có phần biến đổi, nên tách phần nền cố định và phần tăng theo lượng bán.
Bao lâu nên tính lại điểm hoà vốn?
Nên tính lại mỗi khi giá thuê, giá nguyên liệu, giá bán hoặc quy mô nhân sự thay đổi, và rà soát ít nhất mỗi quý.
10. Fastdo hỗ trợ theo dõi mục tiêu bán và vận hành quán
Fastdo là phần mềm quản lý doanh nghiệp. fPlan giúp lập kế hoạch và theo dõi tiến độ trên một nền tảng, fTodolist giao việc và nhắc việc hằng ngày cho từng ca. Fastdo không thay thế phần mềm kế toán. Xem bảng giá hiện hành tại fastdo.vn.
Nguồn tham khảo (truy cập 26/10/2026)