Biên bản kiểm kê là văn bản ghi lại kết quả đếm thực tế tiền mặt, hàng hoá hoặc tài sản tại một thời điểm, đối chiếu với số liệu trên sổ sách và nêu rõ chênh lệch. Cửa hàng nào cũng cần loại biên bản này, từ kiểm két cuối ca đến kiểm kho định kỳ.
Bài này hướng dẫn quy trình 6 bước, cách ghi từng phần của biên bản và cho xem trước cấu trúc mẫu dùng được cho cửa hàng, quán ăn và chuỗi nhỏ.
1. Biên bản kiểm kê dùng để làm gì?
Biên bản kiểm kê là bằng chứng cho thấy doanh nghiệp đã đếm thật và so với sổ. Nó giúp phát hiện thất thoát sớm, làm cơ sở để điều chỉnh sổ sách và quy trách nhiệm khi có chênh lệch.
Với cửa hàng, ba nhóm đối tượng hay được kiểm kê:
- Tiền mặt: tiền trong két, quỹ lẻ, tiền thu hộ.
- Hàng hoá, nguyên vật liệu: hàng bán, hàng trong kho, nguyên liệu bếp, bao bì.
- Tài sản: thiết bị, dụng cụ, bàn ghế, máy móc đang giao cho từng vị trí hoặc từng người.
Mỗi nhóm có đặc thù riêng nên nên lập biên bản riêng hoặc ba bảng riêng trong cùng một biên bản. Việc này giúp từng bảng gọn và dễ đối chiếu.
2. Khi nào cần lập biên bản kiểm kê?
Cần lập biên bản mỗi khi có sự kiện làm thay đổi trách nhiệm quản lý hoặc cần xác nhận số liệu. Một số thời điểm phổ biến được trình bày trong bảng dưới đây.
| Thời điểm | Đối tượng thường kiểm | Người tham gia gợi ý |
|---|---|---|
| Cuối ca, cuối ngày | Tiền trong két, doanh thu theo ca | Thu ngân và quản lý ca |
| Cuối tuần hoặc cuối tháng | Hàng hoá, nguyên liệu trong kho | Thủ kho, quản lý cửa hàng, kế toán |
| Cuối năm hoặc trước khi lập báo cáo | Toàn bộ tiền, hàng, tài sản | Hội đồng kiểm kê do doanh nghiệp quyết định |
| Bàn giao ca, bàn giao quản lý | Tiền, hàng, tài sản bàn giao | Người giao, người nhận, người chứng kiến |
| Sau sự cố (mất hàng, mất tiền, hỏng hóc) | Phần liên quan đến sự cố | Quản lý và bộ phận liên quan |
| Mở hoặc đóng cửa hàng | Toàn bộ hàng và tài sản | Chủ cửa hàng, quản lý, kế toán |
Cửa hàng nhỏ có thể gộp kiểm tiền cuối ngày và kiểm hàng nhanh vào một biểu mẫu. Chuỗi nhiều điểm bán nên có tần suất và mẫu thống nhất để so sánh giữa các cửa hàng.
3. Quy trình kiểm kê 6 bước
Quy trình kiểm kê gồm chuẩn bị, đếm thực tế, đối chiếu, tìm nguyên nhân, xử lý và ký xác nhận. Làm đúng thứ tự giúp số liệu khách quan và tránh sửa số cho khớp.
- Chuẩn bị. Chốt thời điểm kiểm kê, thành phần tham gia, danh mục cần đếm; tạm dừng nhập xuất trong lúc đếm hoặc ghi lại phát sinh sau thời điểm chốt.
- Đếm thực tế. Đếm từng loại, ghi số lượng thực tế vào bảng. Người đếm không xem số sổ sách trước khi đếm để tránh bị ảnh hưởng.
- Đối chiếu với sổ sách. Lấy số tồn trên sổ, phần mềm hoặc báo cáo bán hàng để so với số đếm, tính chênh lệch (thừa hoặc thiếu).
- Tìm nguyên nhân chênh lệch. Rà phiếu nhập, phiếu xuất, hàng huỷ, hàng tặng, nhầm mã, ghi sai; ghi nguyên nhân đã xác định và phần chưa rõ.
- Đề xuất xử lý. Điều chỉnh sổ, bù trừ, truy cứu hoặc chấp nhận hao hụt trong định mức, kèm người chịu trách nhiệm và hạn xử lý.
- Ký xác nhận và lưu. Các bên cùng ký, mỗi bên giữ một bản hoặc lưu bản scan; gắn biên bản với kỳ kiểm kê để tra cứu.
Nên chụp ảnh khu vực kiểm kê và bảng đếm khi chênh lệch lớn. Ảnh không thay chữ ký nhưng hỗ trợ khi cần giải trình.
4. Biên bản kiểm kê gồm những phần nào?
Một biên bản kiểm kê hoàn chỉnh có sáu phần: thông tin chung, thành phần tham gia, bảng kết quả, nguyên nhân, đề xuất xử lý và chữ ký. Thiếu phần nguyên nhân hoặc chữ ký là lỗi phổ biến nhất.
- Thông tin chung: tên cửa hàng, địa điểm, thời điểm bắt đầu và kết thúc, đối tượng kiểm kê.
- Thành phần tham gia: họ tên, chức vụ, vai trò (người đếm, người giữ sổ, người chứng kiến).
- Bảng kết quả: mỗi dòng một mục, có số sổ sách, số thực tế, chênh lệch.
- Nguyên nhân: ghi theo từng dòng chênh lệch, không ghi chung chung.
- Đề xuất xử lý: hướng giải quyết, người chịu trách nhiệm, thời hạn.
- Chữ ký: người kiểm kê, người giữ tài sản, quản lý hoặc kế toán.
Với kiểm kê tiền mặt, nên ghi theo từng mệnh giá để người đọc kiểm lại được tổng. Với hàng hoá, ghi mã hàng, đơn vị tính và tình trạng (còn tốt, cận hạn, hỏng).
5. Mẫu biên bản kiểm kê tiền mặt, hàng hoá, tài sản (xem trước)
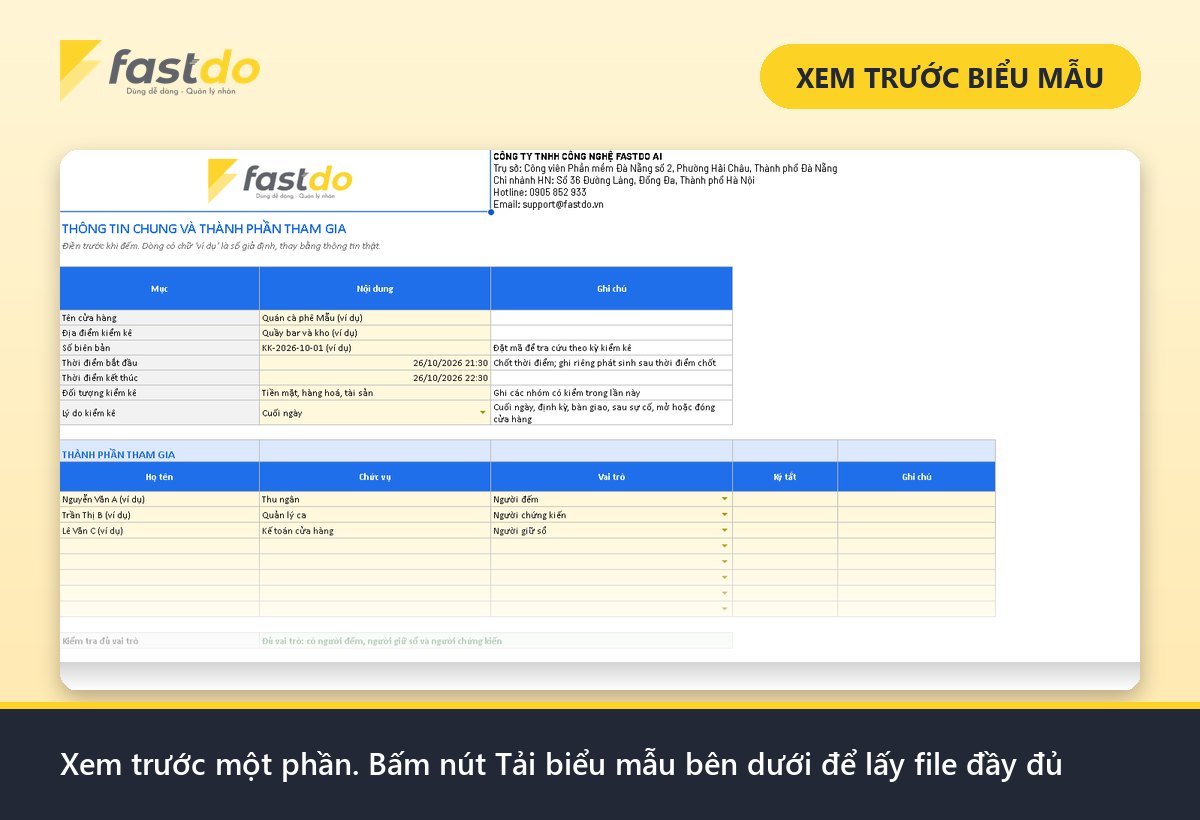
Mẫu tặng kèm gồm ba bảng kiểm tiền mặt, hàng hoá và tài sản cùng phần tổng hợp chênh lệch. Đoạn dưới đây chỉ cho xem trước phần kiểm hàng hoá để bạn nắm cấu trúc.
Xem trước: Mẫu biên bản kiểm kê hàng hoá
| STT | Tên hàng, mã hàng | Đơn vị | Số sổ sách | Số thực tế | Chênh lệch | Ghi chú |
|---|---|---|---|---|---|---|
| 1 | (ví dụ minh hoạ) Cà phê hạt, mã CF01 | kg | 20 | 19 | -1 | Hao hụt khi rang |
| 2 | (ví dụ minh hoạ) Ly giấy 12oz, mã LY12 | cái | 500 | 500 | 0 | Khớp |
| 3 | (ví dụ minh hoạ) Sữa đặc, mã SD03 | hộp | 36 | 38 | +2 | Chưa ghi phiếu nhập |
… (còn nhiều mục nữa trong file đầy đủ, tải ở nút bên dưới)
File đầy đủ còn các phần: bảng kiểm tiền mặt theo mệnh giá, bảng kiểm tài sản theo vị trí, tổng hợp chênh lệch, nguyên nhân và đề xuất xử lý, khối chữ ký ba bên. Các số trong bảng trên là ví dụ minh hoạ.
6. Lỗi thường gặp khi lập biên bản kiểm kê
Lỗi thường gặp nhất là để người giữ sổ tự đếm và tự ký. Khi một người vừa đếm vừa ghi sổ, biên bản mất giá trị đối chiếu.
- Người đếm trùng người giữ sổ: nên có ít nhất hai người, một người đếm và một người chứng kiến.
- Vừa đếm vừa nhập xuất: số liệu lệch theo thời gian; hãy chốt thời điểm hoặc ghi riêng phát sinh.
- Ghi “khớp” mà không đếm: biên bản hình thức, thất thoát vẫn tồn tại.
- Không ghi nguyên nhân: chênh lệch lặp lại kỳ sau mà không rõ gốc.
- Điều chỉnh sổ trước khi ký biên bản: mất dấu vết số liệu ban đầu.
- Không đánh giá tình trạng hàng: hàng cận hạn, hỏng vẫn được tính vào tồn.
Một ví dụ minh hoạ: cuối tuần, quản lý đếm 20 kg cà phê hạt, sổ ghi 21 kg. Chênh lệch 1 kg được ghi nguyên nhân là hao hụt khi rang; nếu tuần nào cũng thiếu cùng một mức, cửa hàng nên cân nhắc đặt định mức hao hụt cho mặt hàng này.
Cách đặt định mức, xử lý chênh lệch và trách nhiệm là quyết định nội bộ của doanh nghiệp. Với kế toán và chứng từ chính thức, doanh nghiệp nên hỏi kế toán hoặc cơ quan có thẩm quyền.
Nhận file đầy đủ
Muốn lấy biểu mẫu biên bản kiểm kê đầy đủ ở định dạng sửa được, bạn tham gia Group Zalo Fastdo tại https://zalo.me/g/jmjuwh666. Tải về rồi chỉnh tên cửa hàng, danh mục hàng và khối chữ ký là dùng được.
7. Câu hỏi thường gặp
Biên bản kiểm kê cần những ai ký?
Tối thiểu là người kiểm kê và người giữ tiền, hàng hoặc tài sản. Nên có thêm quản lý hoặc kế toán làm người chứng kiến để biên bản khách quan hơn.
Bao lâu nên kiểm kê hàng hoá một lần?
Tuỳ đặc thù. Hàng bán nhanh, nguyên liệu tươi nên kiểm nhanh hằng ngày hoặc hằng tuần; kiểm toàn bộ theo tháng, quý hoặc cuối năm. Hãy chọn tần suất mà cửa hàng duy trì được.
Phát hiện thiếu hàng thì xử lý thế nào?
Trước hết ghi đúng số chênh lệch và rà lại phiếu nhập xuất. Nếu vẫn không giải thích được, ghi vào biên bản, đề xuất hướng xử lý và để quản lý quyết định theo quy chế nội bộ.
Biên bản kiểm kê tiền mặt khác kiểm kê hàng hoá ở đâu?
Tiền mặt đếm theo mệnh giá và đối chiếu với doanh thu, quỹ. Hàng hoá đếm theo mã, đơn vị và tình trạng, đối chiếu với tồn kho. Hai loại nên có bảng riêng.
Biên bản kiểm kê có cần lưu bản giấy không?
Tuỳ cách lưu trữ của doanh nghiệp. Có thể lưu bản có chữ ký hoặc bản scan; quan trọng là tra cứu được theo kỳ kiểm kê và đối chiếu được khi cần giải trình.
8. Fastdo hỗ trợ khâu kiểm kê và phê duyệt
Fastdo là phần mềm quản lý doanh nghiệp. fWorkflow hỗ trợ lập quy trình có nhiều bước giao việc và phê duyệt, giúp giảm giấy tờ khi trình ký kết quả kiểm kê. fTodolist giúp giao việc kiểm kê cho từng người và theo dõi đã hoàn thành chưa. Xem bảng giá hiện hành tại fastdo.vn.
Nguồn tham khảo (truy cập 26/10/2026)
- Trang sản phẩm fWorkflow: https://fastdo.vn/fworkflow/ (truy cập 26/10/2026)
- Trang sản phẩm fTodolist: https://fastdo.vn/phan-mem-todolist/ (truy cập 26/10/2026)