Sổ quỹ tiền mặt là sổ ghi lại mọi khoản thu, chi bằng tiền mặt của đơn vị theo ngày, kèm số tiền còn trong quỹ sau mỗi lần thu chi.
Bài này nêu các cột cần có của sổ quỹ tiền mặt, cách ghi từng dòng, cách đối chiếu cuối ngày cho cửa hàng, nhà hàng và cho xem trước mẫu Excel.
1. Sổ quỹ tiền mặt dùng để làm gì
Sổ quỹ tiền mặt cho biết tại bất kỳ thời điểm nào quỹ còn bao nhiêu tiền và tiền đi đâu. Với cửa hàng nhận nhiều tiền mặt mỗi ngày, đây là công cụ kiểm soát đơn giản nhất.
Sổ quỹ giúp ba việc:
- Biết số dư thật: tồn quỹ trên sổ có thể đem so với tiền trong két.
- Truy vết khi lệch: mỗi khoản thu chi có số phiếu, ngày, người ghi.
- Chuẩn bị số liệu cho kế toán: cuối tháng đối chiếu với phiếu thu, phiếu chi và sổ kế toán.
Sổ quỹ khác sổ doanh thu: sổ doanh thu ghi tiền bán hàng theo kênh, còn sổ quỹ chỉ ghi tiền mặt thực sự vào và ra két.
2. Quy định cần biết khi lập sổ quỹ tiền mặt
Sổ quỹ tiền mặt thuộc hệ thống sổ kế toán, nên cần theo chế độ kế toán doanh nghiệp đang áp dụng. Cách chọn chế độ phụ thuộc loại hình và quy mô.
Doanh nghiệp. Thông tư 99/2025/TT-BTC (ban hành 27/10/2025, hiệu lực 01/01/2026, thay Thông tư 200/2014/TT-BTC) hướng dẫn chế độ kế toán doanh nghiệp. Theo các tài liệu hướng dẫn, mẫu sổ quỹ tiền mặt là S07-DN, gồm các cột ngày ghi sổ, số hiệu chứng từ, diễn giải, thu, chi, tồn quỹ và phần chữ ký người ghi sổ, kế toán trưởng. Doanh nghiệp nhỏ và vừa có thể tiếp tục áp dụng Thông tư 133/2016/TT-BTC hoặc chọn Thông tư 99/2025/TT-BTC (xem bài giấy đề nghị thanh toán).
Hộ kinh doanh. Thông tư 152/2025/TT-BTC (ban hành 31/12/2025, hiệu lực 01/01/2026, thay Thông tư 88/2021/TT-BTC) hướng dẫn chế độ kế toán cho hộ kinh doanh, cá nhân kinh doanh, với số sổ khác nhau theo nhóm đối tượng. Hộ kinh doanh cần đối chiếu phụ lục mẫu sổ của thông tư để biết mình phải dùng sổ nào.
Quy định chung. Chứng từ chi tiền phải được người có thẩm quyền duyệt chi trước khi chi (Điều 19 khoản 3 Luật Kế toán). Chứng từ và sổ không được tẩy xoá (Điều 18). Thời hạn lưu trữ theo Điều 41.
Thông tin mang tính tham khảo, doanh nghiệp nên đối chiếu văn bản hiện hành hoặc hỏi cơ quan có thẩm quyền.
3. Sổ quỹ tiền mặt gồm những cột nào
Sổ quỹ tiền mặt có sáu cột chính: ngày, số phiếu, diễn giải, thu, chi, tồn quỹ. Phần đầu sổ ghi tên đơn vị, loại tiền và ngày mở sổ; phần cuối là chữ ký.
| Cột | Nội dung ghi | Lưu ý |
|---|---|---|
| Ngày ghi sổ | Ngày thu hoặc chi thực tế | Không ghi lùi, không ghi trước ngày chứng từ |
| Số phiếu | Số phiếu thu hoặc phiếu chi | Ghi đúng số trên chứng từ gốc |
| Diễn giải | Lý do thu hoặc chi | Cụ thể, ví dụ “chi mua đá lạnh” |
| Thu | Số tiền vào quỹ | Để trống nếu là dòng chi |
| Chi | Số tiền ra khỏi quỹ | Để trống nếu là dòng thu |
| Tồn quỹ | Số dư sau dòng này | Công thức tự tính trong Excel |
Mỗi loại tiền một sổ riêng. Nếu cửa hàng chỉ dùng tiền đồng thì mở một sổ.
4. Mẫu sổ quỹ tiền mặt Excel (xem trước)
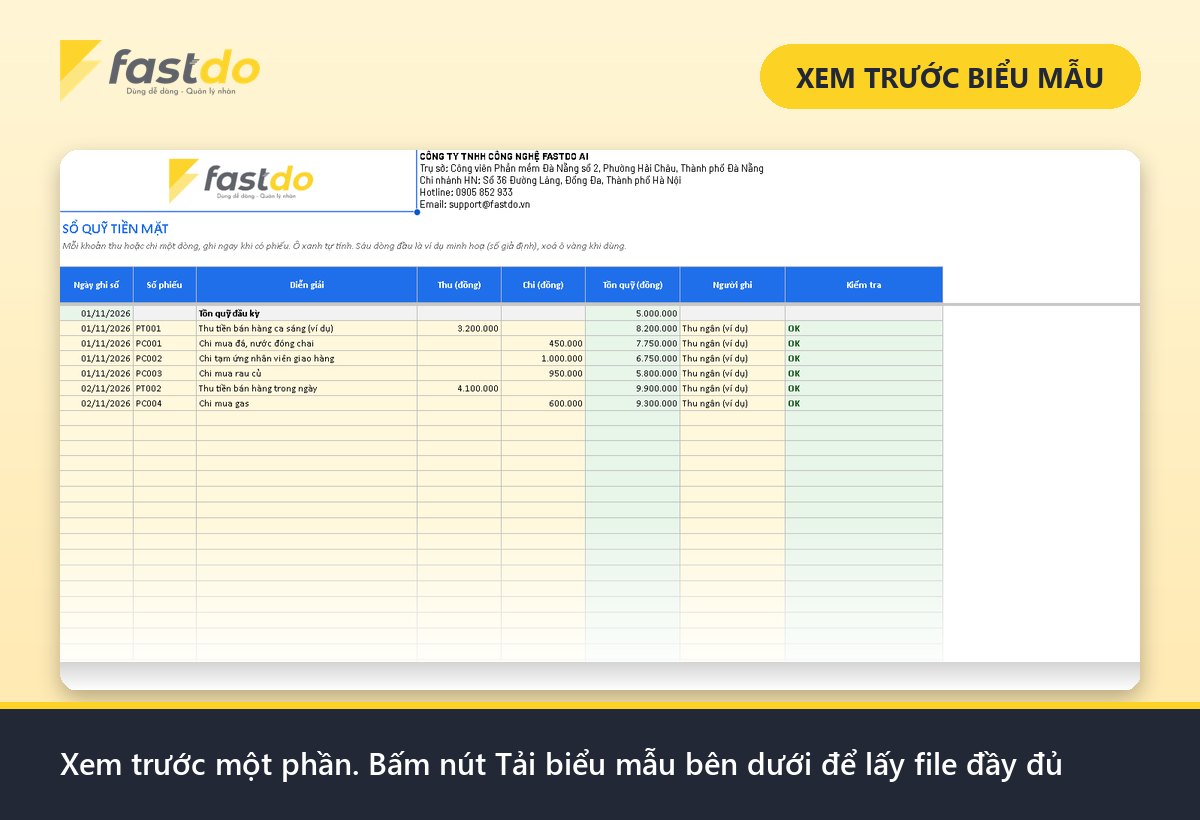
Mẫu sổ quỹ tiền mặt trong file Excel đã cài công thức tồn quỹ, ô tổng thu chi theo ngày và vùng đối chiếu. Phần dưới xem trước vài dòng đầu.
Xem trước: Sổ quỹ tiền mặt (Excel)
| Ngày | Số phiếu | Diễn giải | Thu (đồng) | Chi (đồng) | Tồn quỹ (đồng) |
|---|---|---|---|---|---|
| 01/11 | Tồn quỹ đầu ngày | 5.000.000 | |||
| 01/11 | PT001 | Thu tiền bán hàng ca sáng | 3.200.000 | 8.200.000 | |
| 01/11 | PC001 | Chi mua đá, nước đóng chai | 450.000 | 7.750.000 | |
| 01/11 | PC002 | Chi tạm ứng nhân viên giao hàng | 1.000.000 | 6.750.000 |
Số liệu minh hoạ giả định, không phải số liệu thực.
… (còn nhiều mục nữa trong file đầy đủ, tải ở nút bên dưới)
File đầy đủ còn các phần: tổng thu chi từng ngày, bảng kiểm đếm theo mệnh giá, ô chênh lệch tự tính giữa sổ và thực tế, bảng tổng hợp tháng và khối chữ ký người ghi sổ, thủ quỹ, kế toán hoặc chủ cửa hàng.
5. Cách ghi sổ quỹ tiền mặt: 6 bước mỗi ngày
Ghi sổ quỹ theo trình tự cố định giúp số liệu khớp ngay từ đầu. Mỗi lần thu hoặc chi đều có phiếu, rồi mới ghi sổ.
- Ghi tồn đầu ngày. Lấy số tồn cuối của ngày trước, đối chiếu với tiền thực tế trong két trước khi mở bán.
- Lập phiếu thu hoặc phiếu chi. Mọi khoản đều có phiếu, ghi lý do, số tiền bằng số và bằng chữ, người nộp hoặc nhận.
- Duyệt trước khi chi. Người có thẩm quyền ký duyệt phiếu chi; chi xong mới ghi sổ.
- Ghi sổ ngay. Ghi từng dòng theo thứ tự thời gian, không để dồn cuối ngày.
- Sửa sai đúng cách. Ghi sai thì không tẩy xoá; gạch một đường, ghi lại dòng đúng và ký xác nhận bên cạnh.
- Ký sổ cuối ngày. Người ghi sổ và người kiểm tra ký, ghi tồn quỹ cuối ngày.
Nên tách người giữ tiền với người ghi sổ kế toán quỹ. Cửa hàng nhỏ chưa tách được thì chủ hoặc quản lý là người đối chiếu cuối ngày.
6. Đối chiếu quỹ cuối ngày: kiểm đếm và xử lý chênh lệch
Đối chiếu cuối ngày là so tiền đếm thực tế với tồn quỹ trên sổ. Hai con số phải bằng nhau; nếu lệch, phải tìm nguyên nhân trước khi sang ngày mới.
Bảng kiểm đếm theo mệnh giá giúp đếm nhanh và có bằng chứng:
| Mệnh giá (đồng) | Số tờ | Thành tiền (đồng) |
|---|---|---|
| 500.000 | 4 | 2.000.000 |
| 200.000 | 5 | 1.000.000 |
| 100.000 | 10 | 1.000.000 |
| 50.000 | 20 | 1.000.000 |
| Tiền lẻ khác | 750.000 | |
| Tổng thực tế | 5.750.000 |
Ví dụ minh hoạ, số giả định. Nếu tồn quỹ trên sổ là 5.800.000 đồng thì chênh lệch là 50.000 đồng thiếu.
Khi lệch, làm theo thứ tự:
- Đếm lại. Một người khác đếm lại để loại trừ nhầm lẫn.
- Rà phiếu trong ngày. Tìm phiếu chưa ghi sổ, ghi sai số tiền hoặc nhầm dòng thu chi.
- Báo người phụ trách. Chủ hoặc kế toán trưởng được báo cùng ngày.
- Lập biên bản chênh lệch. Ghi số liệu, nguyên nhân dự kiến, người liên quan, hướng xử lý. Mẫu xem bài biên bản kiểm kê.
- Không sửa số cho khớp. Giữ nguyên số thực tế, xử lý chênh lệch theo biên bản.
Cuối tháng đối chiếu sổ quỹ với toàn bộ phiếu thu, phiếu chi và sổ kế toán, rồi ký xác nhận.
7. Lỗi thường gặp khi ghi sổ quỹ tiền mặt
Lỗi thường gặp là chi không có phiếu và ghi sổ dồn cuối tuần. Những lỗi này làm sổ không còn dùng để kiểm soát được.
- Chi tiền không phiếu: “tiền lẻ” chi hằng ngày không ghi, lâu dần lệch lớn.
- Ghi sổ dồn: quên khoản, nhầm thứ tự.
- Tẩy xoá khi ghi sai: sổ mất giá trị chứng từ.
- Một người vừa giữ tiền vừa ghi sổ: không có kiểm soát chéo.
- Trộn tiền cá nhân với tiền quỹ: không tách bạch, khó truy vết.
- Không kiểm đếm định kỳ: chỉ phát hiện lệch khi quá muộn.
8. Nhận file đầy đủ
Muốn lấy mẫu sổ quỹ tiền mặt Excel đầy đủ, bạn tham gia Group Zalo Fastdo tại https://zalo.me/g/jmjuwh666. Sau khi vào nhóm, làm theo hướng dẫn để nhận file.
9. Câu hỏi thường gặp về sổ quỹ tiền mặt
Sổ quỹ tiền mặt có bắt buộc không?
Doanh nghiệp có tiền mặt thuộc chế độ kế toán doanh nghiệp thường phải mở sổ quỹ tiền mặt. Hộ kinh doanh cần xem thông tư hướng dẫn kế toán hộ kinh doanh để biết sổ phải dùng. Nên đối chiếu văn bản hiện hành.
Có thể dùng Excel làm sổ quỹ tiền mặt không?
Có thể dùng Excel để ghi và tính tồn quỹ, miễn đủ nội dung của sổ và thực hiện đúng nguyên tắc ký, lưu. Doanh nghiệp theo chế độ kế toán nên hỏi kế toán về hình thức sổ được chấp nhận.
Ai nên giữ sổ quỹ tiền mặt trong cửa hàng nhỏ?
Thủ quỹ hoặc thu ngân ghi hằng ngày, chủ hoặc quản lý kiểm tra cuối ngày. Nên tránh để một người vừa giữ tiền, vừa ghi, vừa kiểm.
Cuối ngày lệch quỹ thì xử lý thế nào?
Đếm lại, rà phiếu trong ngày, báo người phụ trách và lập biên bản chênh lệch. Không tự sửa số trên sổ cho khớp với tiền thực tế.
Sổ quỹ tiền mặt cần lưu bao lâu?
Thời hạn lưu trữ tài liệu kế toán theo Điều 41 Luật Kế toán, tuỳ loại tài liệu. Doanh nghiệp nên hỏi kế toán về thời hạn cụ thể cho từng loại.
10. Fastdo hỗ trợ theo dõi thu chi và ký duyệt
Việc ký duyệt phiếu chi qua nhiều người thường chậm khi dùng giấy. fWorkflow của Fastdo cho thiết lập quy trình duyệt bằng kéo thả, tự động chuyển bước, tuỳ chỉnh form biểu mẫu ở mỗi bước. Với việc cuối ngày như kiểm quỹ, fTodolist cho giao việc và xem ai làm gì, đã xong chưa. Xem bảng giá hiện hành tại fastdo.vn.
Nguồn tham khảo (truy cập 26/10/2026)
- Mẫu S07-DN và nguyên tắc ghi sổ quỹ theo Thông tư 99/2025/TT-BTC (tài liệu hướng dẫn): https://ketoanleanh.edu.vn/kinh-nghiem-ke-toan/so-quy-tien-mat-theo-tt-99-2025-tt-btc.html (truy cập 26/10/2026)
- Thông tư 99/2025/TT-BTC (27/10/2025, hiệu lực 01/01/2026): https://luatvietnam.vn/linh-vuc-khac/tai-thong-tu-99-2025-tt-btc-huong-dan-che-do-ke-toan-doanh-nghiep-186-105034-article.html (đối chiếu từ bài 62, truy cập 21/10/2026)
- Thông tư 152/2025/TT-BTC (chế độ kế toán hộ kinh doanh, hiệu lực 01/01/2026): https://ihoadon.vn/hddt/thong-tu-so-152-2025-tt-btc-huong-dan-che-do-ke-toan-moi-cua-ho-kinh-doanh-ca-nhan-kinh-doanh.html (truy cập 26/10/2026)
- Luật Kế toán, văn bản hợp nhất, Công báo số 172 ngày 31/03/2026, Điều 18, 19, 41: https://cdn.thuvienphapluat.vn//uploads/Hoidapphapluat/2026/LNMT/Thang_4/260404/172_41_VBHN_VPQH.pdf (đối chiếu từ bài 62, truy cập 21/10/2026)
- Trang sản phẩm fWorkflow, fTodolist: https://fastdo.vn/fworkflow/ và https://fastdo.vn/phan-mem-todolist/ (truy cập 26/10/2026)