Biên bản đối chiếu công nợ là văn bản hai bên cùng ký để thống nhất số tiền còn phải thu hoặc phải trả tại một thời điểm, dựa trên hợp đồng, hóa đơn và các lần thanh toán.
Bài này nêu nội dung cần có, quy trình lập 6 bước, ví dụ minh hoạ có số và cho xem trước cấu trúc mẫu.
1. Đối chiếu công nợ để làm gì?
Đối chiếu công nợ giúp hai bên thống nhất con số nợ, phát hiện chênh lệch sớm và có căn cứ khi thanh toán hoặc xử lý tranh chấp.
Doanh nghiệp thường đối chiếu vào các thời điểm sau:
- Cuối tháng, cuối quý, cuối năm để chốt sổ và lập báo cáo.
- Trước khi thanh toán lô lớn hoặc trước khi gia hạn hạn mức công nợ.
- Khi có chênh lệch giữa sổ của hai bên.
- Khi kết thúc hợp đồng, kèm biên bản thanh lý hợp đồng.
Biên bản đối chiếu không thay thế hợp đồng hay hóa đơn. Nó là bằng chứng hai bên thống nhất số liệu tại một thời điểm.
2. Giá trị pháp lý của biên bản xác nhận công nợ
Biên bản có chữ ký hai bên là chứng cứ cho thấy bên nghĩa vụ thừa nhận khoản nợ. Văn bản này còn liên quan đến thời hiệu khởi kiện.
Thời hiệu khởi kiện tranh chấp hợp đồng là 03 năm theo Điều 429 Bộ luật Dân sự 2015, tính từ ngày người có quyền biết quyền lợi bị xâm phạm. Điều 157 quy định thời hiệu khởi kiện bắt đầu lại khi bên có nghĩa vụ thừa nhận một phần hoặc toàn bộ nghĩa vụ, hoặc thực hiện xong một phần nghĩa vụ, hoặc các bên tự hòa giải.
Nguồn tham khảo không nêu rõ việc thừa nhận phải bằng văn bản hay không. Vì vậy doanh nghiệp nên lập biên bản bằng văn bản có chữ ký để dễ chứng minh.
Thông tin mang tính tham khảo, doanh nghiệp nên đối chiếu văn bản hiện hành hoặc hỏi chuyên gia pháp lý trước khi áp dụng.
3. Biên bản đối chiếu công nợ cần có những nội dung nào?
Biên bản gồm thông tin hai bên, kỳ đối chiếu, bảng số liệu và cam kết thanh toán. Thiếu một phần là khó dùng làm căn cứ.
- Tiêu đề và thời điểm lập. Ghi “Biên bản đối chiếu công nợ”, địa danh, ngày chốt số liệu.
- Thông tin hai bên. Tên, mã số thuế, địa chỉ, người đại diện, số hợp đồng.
- Kỳ đối chiếu. Từ ngày đến ngày, ghi rõ ngày chốt số dư.
- Bảng số liệu. Số dư đầu kỳ, phát sinh tăng (bán hàng, dịch vụ), phát sinh giảm (thanh toán, trả hàng, chiết khấu), số dư cuối kỳ.
- Kết luận về số dư. Hai bên thống nhất con số, hoặc nêu chênh lệch và hướng xử lý.
- Cam kết thanh toán. Hạn trả, hình thức trả, tài khoản nhận tiền.
- Chữ ký, dấu hai bên. Người đại diện theo pháp luật hoặc người được ủy quyền.
Số tiền nên ghi cả bằng số và bằng chữ để tránh sửa chữa sau này.
4. Mẫu biên bản đối chiếu công nợ (xem trước)
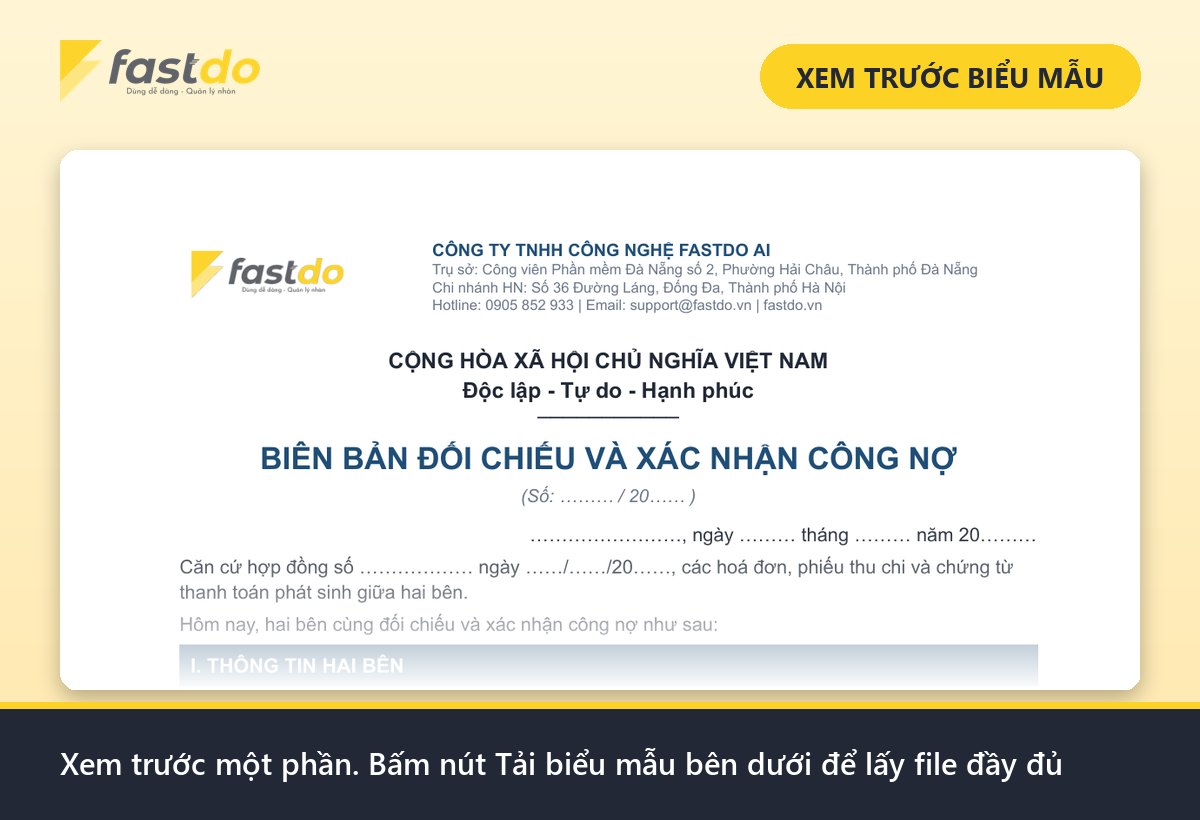
Mẫu gồm phần thông tin hai bên, bảng đối chiếu theo hóa đơn và phần kết luận. Bảng dưới xem trước phần bảng số liệu.
Xem trước: Mẫu biên bản đối chiếu công nợ
| Chỉ tiêu | Cách ghi | Số tiền (ví dụ minh hoạ) |
|---|---|---|
| Số dư đầu kỳ | Số dư cuối kỳ trước, hai bên đã xác nhận | 50.000.000 đồng |
| Phát sinh tăng | Tổng giá trị hóa đơn bán hàng trong kỳ | 120.000.000 đồng |
| Phát sinh giảm | Tổng tiền đã thanh toán và hàng trả lại | 100.000.000 đồng |
| Số dư cuối kỳ | Đầu kỳ + tăng – giảm | 70.000.000 đồng |
… (còn nhiều mục nữa trong file đầy đủ, tải ở nút bên dưới)
File đầy đủ còn các phần: bảng đối chiếu chi tiết từng hóa đơn, mục xử lý chênh lệch, lịch thanh toán và phần ký xác nhận hai bên.
Đây là mẫu tham khảo, doanh nghiệp nên điều chỉnh theo hợp đồng đã ký.
5. Cách lập biên bản đối chiếu công nợ trong 6 bước
Quy trình gồm chốt số liệu, lập bảng, gửi, rà soát chênh lệch, ký và lưu. Làm đúng thứ tự giúp rút ngắn thời gian đối chiếu.
- Chốt ngày số liệu. Hai bên thống nhất ngày chốt, thường là cuối tháng hoặc cuối quý.
- Lập bảng số liệu từ sổ sách. Kế toán lấy số dư đầu kỳ, hóa đơn, phiếu thu chi trong kỳ, xem báo cáo doanh thu và phiếu chi.
- Gửi bên kia kiểm tra. Gửi bản dự thảo kèm bảng kê hóa đơn và chứng từ thanh toán.
- Rà soát chênh lệch. Đối chiếu từng khoản, tìm nguyên nhân như hóa đơn gửi chậm, tiền đang chuyển.
- Ký xác nhận. Hai bên ký sau khi thống nhất số dư, mỗi bên giữ một bản.
- Lưu hồ sơ và theo dõi. Lưu biên bản cùng chứng từ, đặt nhắc hạn thanh toán.
6. Ví dụ đối chiếu có chênh lệch
Chênh lệch phổ biến nhất là do khác thời điểm ghi nhận. Cách xử lý đúng là lập bảng giải thích rồi hai bên cùng ký.
Ví dụ minh hoạ (số giả định). Bên bán ghi số dư cuối kỳ là 70.000.000 đồng, bên mua ghi 40.000.000 đồng.
| Nguyên nhân | Giá trị | Cách xử lý |
|---|---|---|
| Bên mua đã chuyển khoản ngày cuối kỳ, bên bán nhận ngày sau | 20.000.000 đồng | Ghi nhận khoản đã thanh toán, điều chỉnh số dư bên bán |
| Hóa đơn gửi sau ngày chốt | 10.000.000 đồng | Đưa vào kỳ sau, ghi chú trong biên bản |
Sau điều chỉnh hai bên thống nhất: 70.000.000 – 20.000.000 – 10.000.000 = 40.000.000 đồng.
Biên bản nên ghi rõ các khoản điều chỉnh để tránh tranh luận lại.
7. Lỗi thường gặp khi đối chiếu công nợ
Lỗi phổ biến là chỉ ghi tổng số mà thiếu bảng chi tiết, và để đối chiếu trễ nhiều tháng.
- Chỉ ghi số dư, không kèm bảng kê: không truy được khoản nào gây chênh lệch.
- Đối chiếu quá thưa: dồn nhiều quý mới đối chiếu, khó tìm nguyên nhân.
- Không ghi ngày chốt: hai bên dùng số liệu ở hai thời điểm khác nhau.
- Người ký không đúng thẩm quyền: biên bản dễ bị phản bác.
- Không ghi hạn thanh toán: biên bản xác nhận nợ nhưng không có lịch trả.
- Không lưu chứng từ kèm: khi tranh chấp, thiếu căn cứ.
Nhận file đầy đủ
Muốn có mẫu biên bản đối chiếu công nợ đầy đủ, định dạng sửa được, bạn vào Group Zalo của Fastdo tại https://zalo.me/g/jmjuwh666 để nhận file. Tải về và điền thông tin hai bên là dùng được.
8. Câu hỏi thường gặp về biên bản đối chiếu công nợ
Biên bản đối chiếu công nợ có bắt buộc không?
Bài chưa dẫn được quy định chung bắt buộc lập biên bản này cho mọi trường hợp. Trong thực tế đây là thông lệ tốt, nhất là cuối kỳ và khi hợp đồng có điều khoản đối chiếu.
Bao lâu nên đối chiếu công nợ một lần?
Phổ biến là hằng tháng với khách hàng thường xuyên, hằng quý với khách ít phát sinh, và luôn đối chiếu khi chốt năm. Tần suất nên ghi trong hợp đồng.
Biên bản đối chiếu công nợ do ai ký?
Người đại diện theo pháp luật hoặc người được ủy quyền của mỗi bên. Kế toán trưởng thường ký xác nhận số liệu. Nên ghi rõ họ tên, chức danh bên cạnh chữ ký.
Biên bản đối chiếu công nợ có làm thời hiệu khởi kiện bắt đầu lại không?
Theo Điều 157 Bộ luật Dân sự 2015, thời hiệu khởi kiện bắt đầu lại khi bên nghĩa vụ thừa nhận nghĩa vụ. Việc áp dụng cụ thể nên hỏi chuyên gia pháp lý.
Đối chiếu công nợ bằng email có được không?
Có thể dùng để trao đổi số liệu nhanh. Để làm chứng cứ, doanh nghiệp nên lập biên bản có chữ ký, hoặc thỏa thuận trước bằng văn bản về hình thức xác nhận.
9. Fastdo hỗ trợ phê duyệt và theo dõi biên bản công nợ
fWorkflow của Fastdo giúp lập quy trình trình ký, phê duyệt nhiều bước và giảm giấy tờ, phù hợp khi kế toán, quản lý và giám đốc cùng duyệt số liệu trước khi gửi đối tác. Xem thêm phiếu chi và giấy biên nhận tiền để hoàn thiện bộ chứng từ thanh toán. Xem bảng giá hiện hành tại fastdo.vn.
Nguồn tham khảo (truy cập 26/10/2026)
- Tạp chí Tòa án nhân dân, “Thời hiệu khởi kiện vụ án dân sự” (trích Điều 157 và Điều 429 Bộ luật Dân sự 2015): https://tapchitoaan.vn/bai-viet/trao-doi-y-kien/thoi-hieu-khoi-kien-vu-an-dan-su (truy cập 26/10/2026)
- Trang sản phẩm fWorkflow: https://fastdo.vn/fworkflow/ (truy cập 26/10/2026)